Wildunfall Roth: Formulare, Fristen, Fallstricke
Wildunfall im Landkreis Roth: Welche Formulare Sie brauchen, welche Fristen gelten und wie die Wildschadenbescheinigung Ihre Kaskozahlung sichert.
Kurz gesagt: Nach einem Wildunfall im Landkreis Roth entscheidet die richtige Reihenfolge über Ihre Kaskozahlung: Unfallstelle sichern, Polizei oder den zuständigen Jagdpächter verständigen, Schaden fotografieren und die Wildschadenbescheinigung beschaffen. Diese Bescheinigung ist der zentrale Nachweis für die Teilkasko. Ohne sie kann die Regulierung ins Stocken geraten. Halten Sie außerdem die Meldefristen Ihrer Versicherung ein und lassen Sie den Schaden neutral dokumentieren.
Der erste Moment: richtig handeln am Unfallort
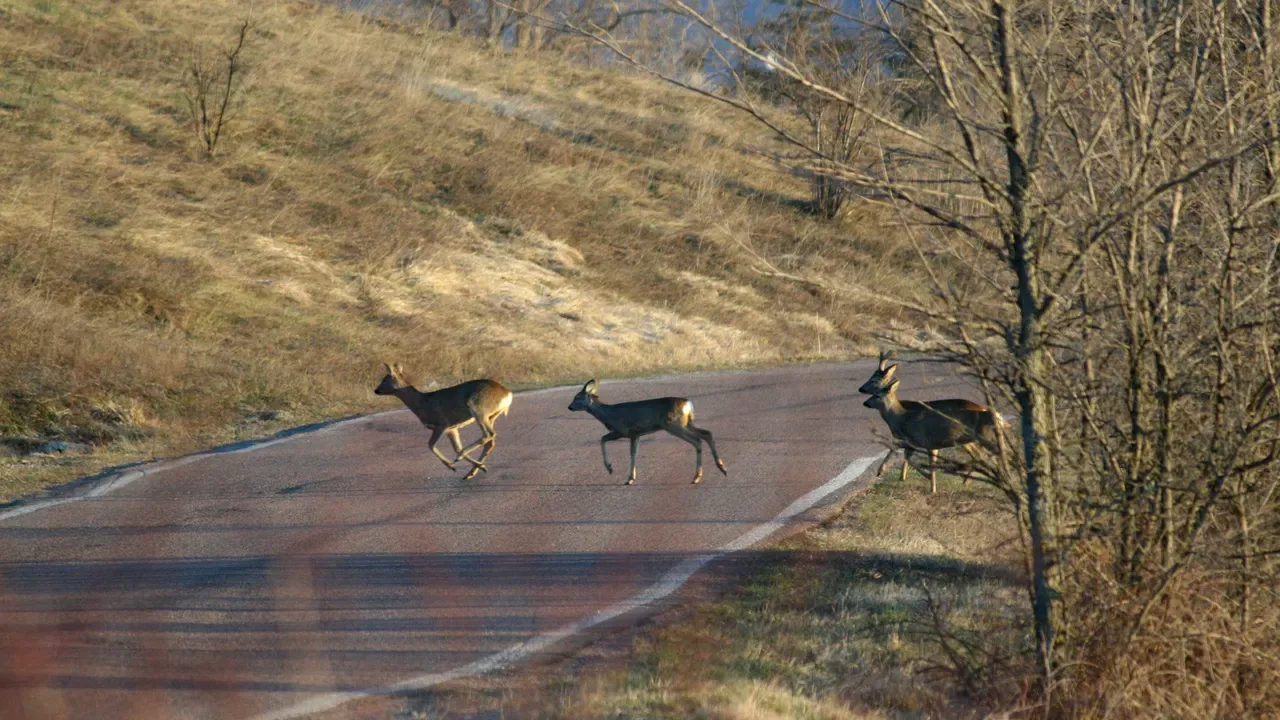
Ein Reh oder Wildschwein auf der Landstraße zwischen Roth, Hilpoltstein und Greding – gerade in der Dämmerung ist das Risiko hoch. Kommt es zum Zusammenstoß, zählt zuerst die Sicherheit: Warnblinker einschalten, Warnweste anlegen, Warndreieck aufstellen und sich außerhalb der Fahrbahn in Sicherheit bringen. Verletzte Personen haben immer Vorrang; wählen Sie im Zweifel den Notruf 112.
Fassen Sie das verletzte oder verendete Tier nicht an. Zum einen kann ein verletztes Wildtier gefährlich reagieren, zum anderen berühren Sie damit ein rechtlich geschütztes Gut – das Aneignen von Wild ist Sache des Jagdausübungsberechtigten. Verständigen Sie stattdessen die Polizei unter 110, die den zuständigen Jagdpächter informiert.
Formulare und Nachweise: die Wildschadenbescheinigung
Der wichtigste Beleg für Ihre Teilkasko ist die Wildschadenbescheinigung. Sie wird vom zuständigen Jagdpächter oder von der Polizei ausgestellt und bestätigt, dass es sich um einen Zusammenstoß mit Haarwild (etwa Reh, Wildschwein, Hirsch) handelte. Ohne diesen Nachweis fehlt der Versicherung die Grundlage, den Schaden als versicherten Wildschaden anzuerkennen.
Diese Unterlagen und Angaben sollten Sie zusammenstellen:
- Wildschadenbescheinigung von Jagdpächter oder Polizei
- Eigene Fotos: Fahrzeugschaden, Unfallstelle, Spuren, ggf. das Tier
- Datum, Uhrzeit und genauer Ort (Straße, Kilometrierung, nächster Ort)
- Namen und Kontaktdaten von Zeugen
- Ihre Versicherungsunterlagen und die Schadennummer
Je vollständiger diese Sammlung ist, desto reibungsloser läuft die spätere Regulierung.
Fristen im Blick behalten
Versicherungsverträge sehen vor, dass Sie einen Schaden unverzüglich melden. „Unverzüglich” bedeutet ohne schuldhaftes Zögern – warten Sie also nicht tagelang. Viele Versicherer nennen in ihren Bedingungen eine Frist von wenigen Tagen (häufig eine Woche) für die Schadenmeldung. Prüfen Sie Ihre konkreten Vertragsbedingungen.
| Schritt | Zeitrahmen (Beispiel) | Warum wichtig |
|---|---|---|
| Polizei/Jagdpächter rufen | sofort am Unfallort | Grundlage für die Bescheinigung |
| Fotos sichern | direkt vor Ort | Beweise gehen sonst verloren |
| Schaden der Versicherung melden | meist binnen Tagen | Vertragliche Meldepflicht |
| Bescheinigung nachreichen | zeitnah | Nachweis des Wildschadens |
| Gutachten beauftragen | vor der Reparatur | Schadenhöhe belastbar festhalten |
Die genannten Zeiträume sind ein Beispiel; maßgeblich sind stets die Bedingungen Ihres Vertrags.
Typische Fallstricke – und wie Sie sie vermeiden
Rund um Wildunfälle passieren immer wieder dieselben Fehler, die eine Regulierung erschweren:
- Weiterfahren ohne Meldung: Wer den Unfall nicht meldet und keine Bescheinigung einholt, hat später kaum Nachweise.
- Ausweichschaden falsch eingeordnet: Wenn Sie einem Tier ausweichen und gegen einen Baum fahren, ohne dass es zum Kontakt mit dem Wild kam, ist die Bewertung schwieriger. Dokumentieren Sie Wildspuren, Bremsspuren und die Situation besonders sorgfältig.
- Reparatur vor dem Gutachten: Wird der Schaden vor der Begutachtung beseitigt, lässt sich die Höhe nur schwer belegen.
- Verwechslung von Haarwild und Kleintieren: Die Teilkasko deckt meist Zusammenstöße mit Haarwild. Bei anderen Tieren kommt es auf die konkrete Klausel an.
Wer diese Punkte kennt, umgeht die häufigsten Ursachen für Kürzungen oder Ablehnungen.
Besonders im Landkreis Roth mit seinen vielen Waldrändern und Feldwegen zwischen Ortschaften wie Georgensgmünd, Thalmässing und Abenberg häufen sich Wildunfälle in den Morgen- und Abendstunden. Wer diese Strecken regelmäßig fährt, sollte in der Dämmerung das Tempo reduzieren und mit plötzlichem Wildwechsel rechnen – nicht selten folgt einem ersten Tier ein zweites. Kommt es dennoch zum Zusammenstoß, ist Ruhe der beste Ratgeber: Wer die genannten Schritte der Reihe nach abarbeitet, hat am Ende alle Nachweise beisammen, die für eine reibungslose Regulierung nötig sind.
Warum ein neutrales Gutachten sinnvoll ist
Ein unabhängiges Gutachten hält Schadenumfang, Reparaturweg und Wiederbeschaffungswert nachvollziehbar fest – und trennt sauber zwischen dem Wildschaden und eventuellen Vorschäden. Gerade bei größeren Schäden oder wenn ein Ausweichmanöver im Spiel war, schafft die Dokumentation durch das Sachverständigenbüro Marek & Kim Klarheit gegenüber der Versicherung. Für Betroffene aus der Region ist ein Kfz-Gutachter Roth schnell erreichbar und kennt die typischen Wildwechselstrecken im Landkreis.
Beachten Sie: Bei einem reinen Teilkaskoschaden gelten teils andere Regeln zur Gutachterwahl als beim Haftpflichtschaden. Klären Sie im Zweifel mit Ihrer Versicherung oder einem Fachanwalt, welche Kosten übernommen werden.
Häufige Fragen
Zahlt die Teilkasko jeden Wildunfall?
In der Regel deckt die Teilkasko Zusammenstöße mit Haarwild. Ob auch Ausweichschäden oder Zusammenstöße mit anderen Tieren übernommen werden, hängt von der konkreten Klausel Ihres Vertrags ab. Ein Blick in die Bedingungen lohnt sich.
Was, wenn ich keine Wildschadenbescheinigung bekomme?
Dann sind Ihre eigenen Beweise besonders wichtig: Fotos, Zeugen, Spuren am Fahrzeug und an der Unfallstelle. Melden Sie den Vorfall dennoch umgehend der Polizei und der Versicherung und schildern Sie den Ablauf lückenlos.
Bleibt mein Schadenfreiheitsrabatt erhalten?
Teilkaskoschäden – und dazu zählt der typische Wildschaden – wirken sich nicht auf die Schadenfreiheitsklasse der Haftpflicht aus. Ihr Rabatt bleibt in der Regel unberührt.
Dieser Beitrag ersetzt keine Rechtsberatung. Für die Durchsetzung Ihrer Ansprüche empfehlen wir die Hinzuziehung eines Fachanwalts für Verkehrsrecht.
Weitere Beiträge aus Regionales (Franken-Check)
Sturmtief über Nürnberg: Baum aufs Auto, was tun?
Weiterlesen
Laubglätte in Fürth: Rutschunfall ohne Zeugen
Weiterlesen